Domain gerichtsbeschlüsse.de kaufen?
Wir ziehen mit dem Projekt
gerichtsbeschlüsse.de um.
Sind Sie am Kauf der Domain
gerichtsbeschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gerichtsbeschlüsse.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Die Urteile in Strafsachen, Fachbücher von Theodor KroschelZum Werk Systematisch und leicht verständlich bietet das Werk die ideale Einführung in die strafrichterliche Tätigkeit: Teil 1 - Abfassung der Urteile Teil 2 - Abfassung der Beschlüsse Teil 3 - Protokoll der Hauptverhandlung Im Anhang werden ein Musterurteil und ein fehlerhaftes Urteil einander unmittelbar gegenübergestellt. Der Benutzer erhält so, parallel zur Lektüre des erläuternden Teils, einen konkreten und anschaulichen Eindruck von den spezifischen Qualitäten oder Mängeln in der Urteilsabfassung. Vorteile auf einen Blick Vermittelt dem Referendar alle zur Abfassung von strafrechtlichen Entscheidungen notwendigen Kenntnisse. Macht den jungen Strafrichter auch anhand von Beispielen mit den revisionsrechtlichen Anforderungen an ein Strafurteil vertraut. Bietet auch dem erfahrenen Praktiker in Zweifelsfällen und bei besonderen Verfahrensarten eine wertvolle Nachschlaghilfe. Zur Neuauflage Folgende Gesetzesänderungen einschliesslich dazu ergangener höchstrichterlicher Rechtsprechung wurden u.a. eingearbeitet: Drittes Opferrechtsreformgesetz Gesetz zur Reform der strafrechtlichen Vermögensabschöpfung Gesetz zur effektiveren und praxistauglicheren Ausgestaltung des Strafverfahrens Gesetz zur Modernisierung des Strafverfahrens Gesetz zur Neuregelung der notwendigen Verteidigung Zielgruppe Für Referendarinnen und Referendare und Strafrichterinnen und Strafrichter.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGH-Rechtsprechung zum Personenschaden, Fachbücher von Wolfgang WellnerDie BGH-Rechtsprechung zum Personenschaden ist ein umfassendes Fachbuch, das sich mit einem der komplexesten Bereiche des Schadensrechts beschäftigt. Diese Sammlung von Entscheidungen des Bundesgerichtshofs bietet eine prägnante und verständliche Aufbereitung relevanter Urteile, die für Praktiker im Bereich des Zivilrechts von grosser Bedeutung sind. Die dritte Auflage des Werkes bringt nicht nur die Inhalte auf den neuesten Stand, sondern ergänzt auch zahlreiche aktuelle Entscheidungen, die in allen Kapiteln behandelt werden. Die optimierte Gliederung sorgt für eine noch bessere Übersichtlichkeit, sodass Leser schnell die benötigten Informationen finden können. Der Autor Wolfgang Wellner, ein ehemaliger BGH-Richter mit langjähriger Erfahrung im Schadensersatzrecht, vermittelt wertvolle Einblicke in die Rechtsprechung und deren praktische Anwendung. Die Entscheidungen sind so aufbereitet, dass die zugrunde liegenden Problematiken leicht nachvollzogen und auf eigene Fälle übertragen werden können. Dieses Werk stellt eine unverzichtbare Ressource für alle dar, die sich mit Personenschäden und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verhandlungen, Gespräche, Briefe, Fachbücher von Friederike WillaschDas Fachbuch "Verhandlungen, Gespräche, Briefe" von Friederike Willasch bietet eine tiefgehende Analyse der adeligen Eheschliessungen in der Frühen Neuzeit, insbesondere im Kontext der savoyisch-französischen Beziehungen zwischen dem 15. und 17. Jahrhundert. Die Autorin untersucht, wie diese Eheschliessungen als politische Instrumente fungierten und welche Rolle Verhandlungen, Gespräche und Briefe in diesem Prozess spielten. Anstatt sich auf die formalen Verträge und Bündnisse zu konzentrieren, beleuchtet das Buch die zwischenmenschlichen und kommunikativen Aspekte, die sowohl vor als auch nach den Eheschliessungen stattfanden. Diese Studie zeigt, dass die Beziehungen, die durch Eheschliessungen entstanden, oft auch ohne die tatsächliche Vollziehung der Hochzeit fortbestanden. Die umfassende Betrachtung der historischen Kontexte und der damit verbundenen Kommunikationsformen macht dieses Werk zu einer wertvollen Ressource für alle, die sich für Geschichte und Archäologie interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
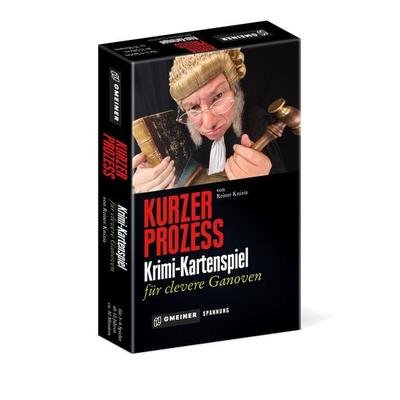
Kurzer ProzessAuch Verbrecher Machen Urlaub. Im Zweiten Teil Der Erfolgsserie „crime Master“ Warten Urlaubsregionen In Deutschland, Österreich Und Der Schweiz Darauf, Unter Die Lupe Genommen Zu Werden. Viele Hinweise Gibt Es Nicht: Ein Paar Zum Teil Recht...11,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Politische Justiz, Fachbücher von Otto KirchheimerDas Buch "Politische Justiz" von Otto Kirchheimer gilt als ein bedeutendes Werk in der Analyse der politischen Justiz und der Entwicklung der Rechtsstaatlichkeit. In dieser Neuausgabe, übersetzt von Arkadij R. L. Gurland, wird das Standardwerk umfassend präsentiert und bietet eine historische sowie vergleichende Perspektive auf die politischen Konflikte, die die Weimarer Republik und die Gründung der beiden deutschen Teilstaaten prägten. Kirchheimer, ein jüdischer Jurist und Politikwissenschaftler, musste aufgrund seiner Herkunft seine Karriere in Deutschland aufgeben und emigrierte in die USA, wo er weiterhin an der Analyse politischer Entwicklungen arbeitete. Diese Ausgabe enthält zudem eine detaillierte Editionsgeschichte und biografische Hintergründe, die das Verständnis des Werkes vertiefen. Die umfassende Analyse und die interdisziplinäre Herangehensweise machen dieses Buch zu einer wertvollen Ressource für Studierende und Fachleute der Sozialwissenschaften.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Urteile in Strafsachen, Fachbücher von Theodor KroschelZum Werk Systematisch und leicht verständlich bietet das Werk die ideale Einführung in die strafrichterliche Tätigkeit: Teil 1 - Abfassung der Urteile Teil 2 - Abfassung der Beschlüsse Teil 3 - Protokoll der Hauptverhandlung Im Anhang werden ein Musterurteil und ein fehlerhaftes Urteil einander unmittelbar gegenübergestellt. Der Benutzer erhält so, parallel zur Lektüre des erläuternden Teils, einen konkreten und anschaulichen Eindruck von den spezifischen Qualitäten oder Mängeln in der Urteilsabfassung. Vorteile auf einen Blick Vermittelt dem Referendar alle zur Abfassung von strafrechtlichen Entscheidungen notwendigen Kenntnisse. Macht den jungen Strafrichter auch anhand von Beispielen mit den revisionsrechtlichen Anforderungen an ein Strafurteil vertraut. Bietet auch dem erfahrenen Praktiker in Zweifelsfällen und bei besonderen Verfahrensarten eine wertvolle Nachschlaghilfe. Zur Neuauflage Folgende Gesetzesänderungen einschliesslich dazu ergangener höchstrichterlicher Rechtsprechung wurden u.a. eingearbeitet: Drittes Opferrechtsreformgesetz Gesetz zur Reform der strafrechtlichen Vermögensabschöpfung Gesetz zur effektiveren und praxistauglicheren Ausgestaltung des Strafverfahrens Gesetz zur Modernisierung des Strafverfahrens Gesetz zur Neuregelung der notwendigen Verteidigung Zielgruppe Für Referendarinnen und Referendare und Strafrichterinnen und Strafrichter.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGH-Rechtsprechung zum Personenschaden, Fachbücher von Wolfgang WellnerDie BGH-Rechtsprechung zum Personenschaden ist ein umfassendes Fachbuch, das sich mit einem der komplexesten Bereiche des Schadensrechts beschäftigt. Diese Sammlung von Entscheidungen des Bundesgerichtshofs bietet eine prägnante und verständliche Aufbereitung relevanter Urteile, die für Praktiker im Bereich des Zivilrechts von grosser Bedeutung sind. Die dritte Auflage des Werkes bringt nicht nur die Inhalte auf den neuesten Stand, sondern ergänzt auch zahlreiche aktuelle Entscheidungen, die in allen Kapiteln behandelt werden. Die optimierte Gliederung sorgt für eine noch bessere Übersichtlichkeit, sodass Leser schnell die benötigten Informationen finden können. Der Autor Wolfgang Wellner, ein ehemaliger BGH-Richter mit langjähriger Erfahrung im Schadensersatzrecht, vermittelt wertvolle Einblicke in die Rechtsprechung und deren praktische Anwendung. Die Entscheidungen sind so aufbereitet, dass die zugrunde liegenden Problematiken leicht nachvollzogen und auf eigene Fälle übertragen werden können. Dieses Werk stellt eine unverzichtbare Ressource für alle dar, die sich mit Personenschäden und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Verhandlungen, Gespräche, Briefe, Fachbücher von Friederike WillaschDas Fachbuch "Verhandlungen, Gespräche, Briefe" von Friederike Willasch bietet eine tiefgehende Analyse der adeligen Eheschliessungen in der Frühen Neuzeit, insbesondere im Kontext der savoyisch-französischen Beziehungen zwischen dem 15. und 17. Jahrhundert. Die Autorin untersucht, wie diese Eheschliessungen als politische Instrumente fungierten und welche Rolle Verhandlungen, Gespräche und Briefe in diesem Prozess spielten. Anstatt sich auf die formalen Verträge und Bündnisse zu konzentrieren, beleuchtet das Buch die zwischenmenschlichen und kommunikativen Aspekte, die sowohl vor als auch nach den Eheschliessungen stattfanden. Diese Studie zeigt, dass die Beziehungen, die durch Eheschliessungen entstanden, oft auch ohne die tatsächliche Vollziehung der Hochzeit fortbestanden. Die umfassende Betrachtung der historischen Kontexte und der damit verbundenen Kommunikationsformen macht dieses Werk zu einer wertvollen Ressource für alle, die sich für Geschichte und Archäologie interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wellner:BGH-Rechtsprechung zum Kfz-Sach, Fachbücher von Wolfgang WellnerDie Neuauflage verschafft Ihnen einen raschen Überblick über das sich ständig wandelnde Kfz-Schadensersatzrecht. Die einzigartige BGH-Entscheidungssammlung zum Kfz-Sachschaden liefert alle aktuell relevanten Entscheidungen so, dass Sie diese blitzschnell finden und verstehen können. In diesem Werk spielt Wolfgang Wellner als langjähriges Mitglied des VI. BGH-Zivilsenats und jetzt als Rechtsanwalt seine ganze Kompetenz und Erfahrung aus und vermittelt Ihnen die neuesten, aber auch grundlegende ältere Entscheidungen zum Schadensrecht. Als erfahrener Referent, Herausgeber und Autor verschiedener juristischer Fachpublikationen weiss er bestens, wie er die unübersichtliche Rechtsprechung aufbereiten muss, damit Anwälte in der Praxis erfolgreich damit arbeiten können. Alle Urteile sind komprimiert auf das Wesentliche und gut verständlich wiedergegeben. Jede Entscheidung hat der Autor so bearbeitet, dass die zugrunde liegende Problematik leicht und rechtssicher auf die eigenen Fälle übertragen werden kann. Der Inhalt ist thematisch, unter Angabe des Aktenzeichens, geordnet - ein Blick ins Inhaltsverzeichnis genügt, um die richtige Entscheidung zu finden. Beispiele zu aktuellen Entscheidungen aus dem Inhalt: - Reparaturkosten: fiktive und konkrete Schadensabrechnung - Kostenfaktoren: Ersatz einer Covid-19-Pauschale - Restwertproblematik: Bestimmung des Restwerts bei Leasingfahrzeugen - Werkstattrisiko: Umfang, Wirtschaftlichkeit, Klage aus abgetretenem Recht - Mietwagenkosten: Unfall mit Pkw ohne TÜV - Nutzungsausfallentschädigung: Vorhandensein eines Zweitwagens, Zurverfügungstellen eines billigeren Fahrzeugs, Berechnungsgrundlage für merkantilen Minderwert - Sachverständigenkosten: Wirksamkeitsvoraussetzungen für Zession und Ermittlung der Höhe, Sachverständigenrisiko - Rückstufungsschaden: GAP-Versicherung und Höherstufung - Halter- und Fahrerhaftung: Auseinanderfallen von Halter und Eigentümer, Fälle mit Anhängern, Unfälle bei Vorbeifahren, Brandfälle, Kraftfahrzeug.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trauma und Justiz, Fachbücher von Kirsten Böök, Ulrich SachsseAnzeigen? Anzeigen! Fachübergreifend: Von einer Juristin und einem Psychotherapeuten. Eingänglich: Juristische Grundlagen verständlich aufbereitet. Anwendungsbezogen: Mit realistischen Praxisbeispielen. Dieses vollständig überarbeitete Referenzwerk stattet Psychotherapeut:innen mit juristischem Grundwissen aus, sodass sie ihren Patient:innen fundierte Empfehlungen geben können, ob eine Anzeige sinnvoll ist oder eher retraumatisierend wirkt. Weiterhin geht es um Aspekte wie Gutachten, Zeugenaussagen von Therapeut:innen, Akteneinsicht und Kooperation. Für den Fall einer Anzeige vermitteln Kirsten Böök und Ulrich Sachsse wichtige Hilfestellungen für die weitere psychotherapeutische Behandlung während des Strafverfahrens und danach. Die Neuauflage ergänzt das Werk um aktuelle Gesetzesänderungen (psychosoziale Prozessbegleitung, Opferentschädigung) und nimmt Stellung zur vieldiskutierten Problematik der vermeintlichen Konkurrenz zwischen Traumatherapie und Gerichtsverfahren, Suggestion und Glaubhaftigkeit. Ein notwendiges Buch sowohl für Psychotherapeut:innen als auch für Jurist:innen – und ein gesellschaftspolitischer Diskussionsbeitrag.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.